Grundsatz: Die Insolvenz der Tochter ist nicht automatisch ein Problem der Mutter
Ausgangspunkt ist das Trennungsprinzip.
Tochtergesellschaft und Muttergesellschaft sind rechtlich eigenständige Rechtsträger. Jede Gesellschaft hat ihr eigenes Vermögen und haftet grundsätzlich auch nur für ihre eigenen Verbindlichkeiten.
Das bedeutet: Ein Lieferant, eine Bank oder das Finanzamt kann offene Forderungen der Tochtergesellschaft grundsätzlich nicht allein deshalb gegen die Muttergesellschaft durchsetzen, weil diese Gesellschafterin ist oder die Tochter beherrscht.
Auch eine enge Konzernsteuerung ändert daran zunächst nichts. Weder ein gemeinsames Rechnungswesen, eine einheitliche Leitung noch eine wirtschaftliche Abhängigkeit der Tochter reichen für sich genommen aus, um automatisch eine Haftung der Mutter zu begründen.
Der Bundesgerichtshof betont seit Langem, dass über die rechtliche Selbstständigkeit einer Kapitalgesellschaft nicht „leichtfertig und schrankenlos“ hinweggegangen werden darf. Gerade deshalb bleibt das Trennungsprinzip der Regelfall.
Für Geschäftsführer bedeutet das: Die bloße Konzernzugehörigkeit schützt die Tochter nicht vor der Insolvenz – sie führt aber auch nicht automatisch zu einer umfassenden Konzernhaftung.
Wann die Muttergesellschaft trotzdem haften kann
Trotz dieses Grundsatzes gibt es mehrere typische Fallgruppen, in denen eine Haftung der Muttergesellschaft oder Holding in Betracht kommt.
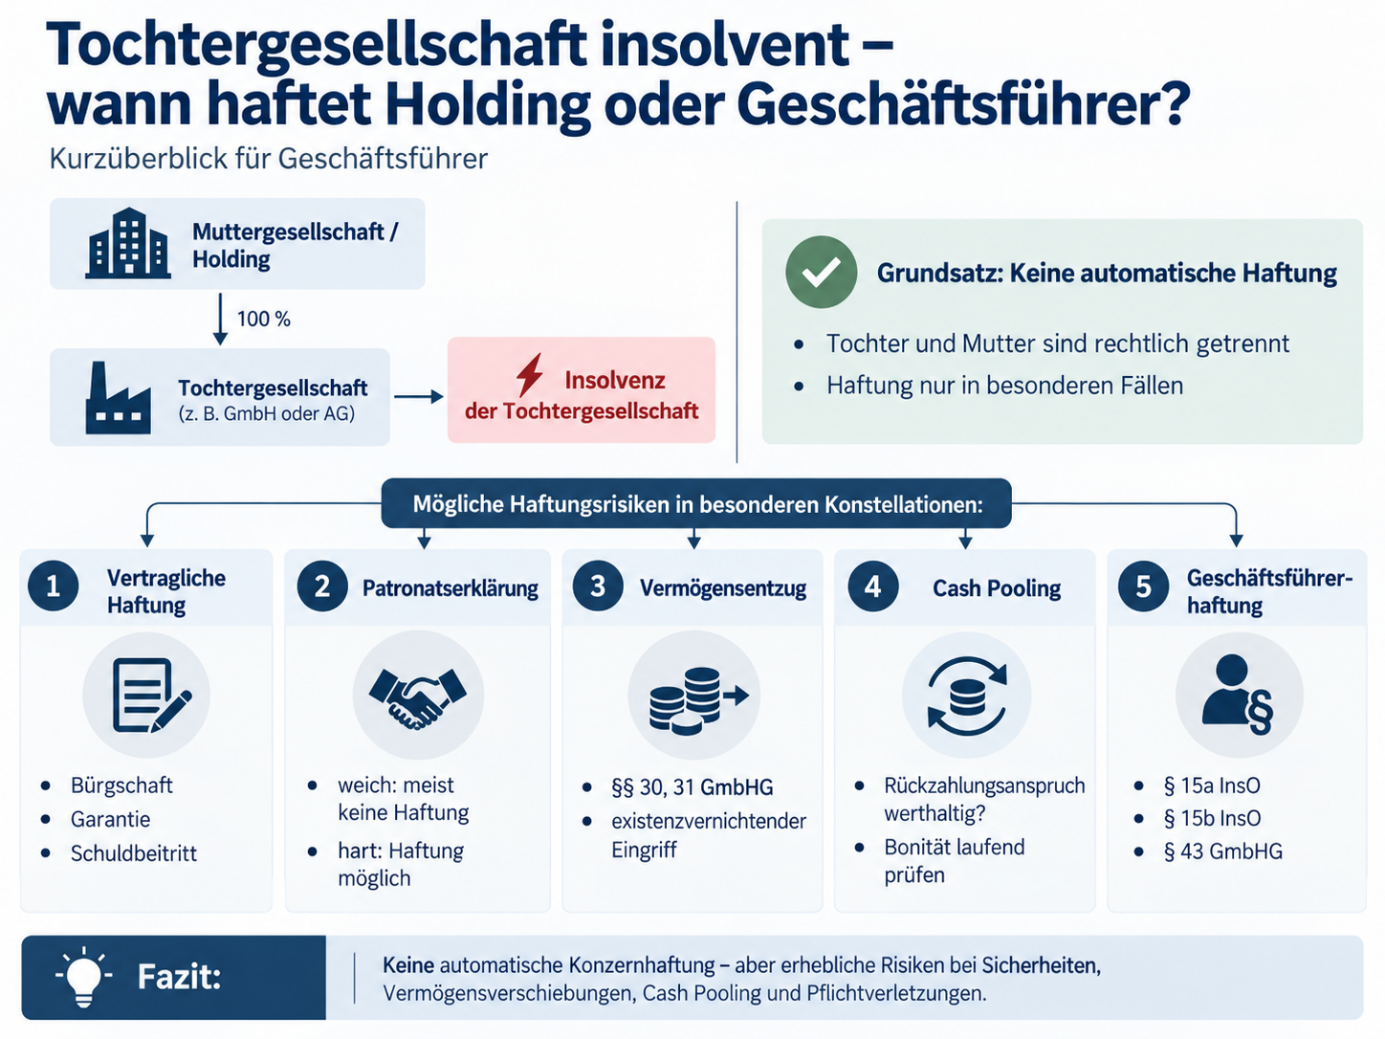
1. Vertragliche Haftung: Wenn die Mutter selbst eine Sicherheit gegeben hat
Am klarsten ist die Haftung immer dann, wenn die Muttergesellschaft selbst eine rechtlich verbindliche Verpflichtung übernommen hat.
Das kann zum Beispiel der Fall sein durch:
- eine Bürgschaft,
- eine Garantie,
- einen Schuldbeitritt,
- oder eine rechtlich bindende Patronatserklärung.
In diesen Fällen haftet die Mutter nicht wegen der bloßen Konzernstellung, sondern weil sie selbst Vertragspartnerin oder Sicherungsgeberin geworden ist.
Für die Praxis ist entscheidend, den genauen Wortlaut zu prüfen:
- Wer ist begünstigt?
- Welche Forderungen werden gesichert?
- Gibt es einen Höchstbetrag?
- Ist die Haftung zeitlich begrenzt?
- Muss der Gläubiger zunächst die Tochter in Anspruch nehmen oder kann er sich sofort an die Mutter wenden?
Gerade Formulierungen wie „wir garantieren die Erfüllung“, „wir stehen für sämtliche Verpflichtungen ein“ oder „wir sorgen für die jederzeitige Zahlungsfähigkeit“ können weitreichende Folgen haben.
Harte und weiche Patronatserklärung: Ein entscheidender Unterschied
Besondere Vorsicht ist bei Patronatserklärungen geboten. Eine Patronatserklärung ist eine Erklärung der Muttergesellschaft, mit der sie ihre Unterstützung für eine Tochtergesellschaft zusagt, wobei je nach Formulierung eine rechtlich verbindliche finanzielle Verpflichtung entstehen kann.
Denn nicht jede Unterstützungserklärung ist rechtlich gleich zu behandeln.
Weiche Patronatserklärung
Eine weiche Patronatserklärung enthält meist eher politische oder wirtschaftliche Aussagen, etwa:
- die Mutter kenne die Finanzierung der Tochter,
- sie unterstütze diese grundsätzlich,
- oder es entspreche ihrer Konzernpolitik, die Tochter zu erhalten.
Solche Erklärungen begründen in der Regel keine einklagbare Pflicht, der Tochter tatsächlich Geld zuzuführen.
Harte Patronatserklärung
Anders ist es bei der harten Patronatserklärung.
Hier verpflichtet sich die Muttergesellschaft rechtlich verbindlich, die Tochter so auszustatten, dass sie ihre Verbindlichkeiten erfüllen kann (BGH-Urteil vom 12. Januar 2017 (Az. IX ZR 95/16).
Für Geschäftsführer heißt das: Wer innerhalb des Konzerns mit „Letters of Comfort“ arbeitet, sollte niemals auf die Überschrift vertrauen. Maßgeblich ist nicht der Titel, sondern der tatsächliche rechtliche Inhalt.
2. Haftung wegen Eingriffs in das Vermögen der Tochter
Haftungsrisiken entstehen außerdem dort, wo die Muttergesellschaft der Tochter Vermögen entzieht, obwohl dieses zur Befriedigung der Gläubiger benötigt wird.
Kapitalerhaltung: Nicht jede Zahlung an die Mutter ist zulässig
Nach § 30 GmbHG darf das zur Erhaltung des Stammkapitals erforderliche Vermögen einer GmbH grundsätzlich nicht an Gesellschafter ausgezahlt werden. Wird trotzdem gezahlt, sieht § 31 GmbHG einen Erstattungsanspruch der Gesellschaft vor. Die gesetzliche Grundlage dafür ist eindeutig geregelt: Zahlungen, die § 30 GmbHG widersprechen, müssen der Gesellschaft erstattet werden.
Für Geschäftsführer ist zusätzlich § 43 GmbHG wichtig: Geschäftsführer müssen die Sorgfalt eines ordentlichen Geschäftsmannes anwenden und haften der Gesellschaft bei Pflichtverletzungen grundsätzlich auf Schadensersatz.
Problematisch wird es vor allem dann, wenn:
- die Tochter Geld an die Mutter zahlt,
- dafür aber keine vollwertige Gegenleistung erhält,
- die Rückzahlungsforderung wirtschaftlich nicht werthaltig ist,
- oder der Tochter dadurch die notwendige Haftungsmasse entzogen wird.
Die Muttergesellschaft haftet also nicht schon deshalb, weil sie Geld von der Tochter erhalten hat. Kritisch wird es dann, wenn Vermögensverschiebungen die Gläubigerinteressen der Tochter gefährden.
Existenzvernichtender Eingriff: Wenn die Mutter die Tochter wirtschaftlich ausbluten lässt
Noch schwerwiegender ist der sogenannte existenzvernichtende Eingriff.
Gemeint ist damit ein missbräuchlicher Zugriff auf das Vermögen der Tochtergesellschaft, durch den ihr die wirtschaftliche Lebensgrundlage entzogen wird und ihre Insolvenz herbeigeführt oder vertieft wird. Der Bundesgerichtshof hat mit Urteil vom 16. Juli 2007 (Az. II ZR 3/04) klargestellt, dass diese Haftung heute im Kern über § 826 BGB eingeordnet wird – also als vorsätzliche sittenwidrige Schädigung.
Typische Beispiele können sein:
- nahezu vollständiger Entzug der Liquidität,
- Übertragung werthaltiger Vermögensgegenstände auf die Mutter oder Schwestergesellschaften,
- Verlagerung profitabler Geschäftschancen,
- Entzug von Kunden, Personal oder wesentlichen Betriebsgrundlagen,
- Aufbürdung konzernfremder Risiken ohne angemessene Kompensation.
Der Schadensersatzanspruch richtet sich grundsätzlich gegen die Muttergesellschaft zugunsten der Tochtergesellschaft beziehungsweise der Insolvenzmasse. Eine unmittelbare Inanspruchnahme durch einzelne Gläubiger ist grundsätzlich nicht die Rechtsfolge. Sie kommt nur in besonders gelagerten Ausnahmefällen oder aufgrund eines eigenständigen Anspruchs, etwa aus Vertrag oder allgemeinem Deliktsrecht, in Betracht.
Wichtig ist: Nicht jede wirtschaftlich nachteilige Konzernmaßnahme ist automatisch unzulässig. Erforderlich ist ein missbräuchlicher, kompensationsloser Eingriff.
3. Besondere Regeln im Aktienkonzern
Bei abhängigen Aktiengesellschaften gelten zusätzliche konzernrechtliche Regeln.
Besteht kein Beherrschungsvertrag, darf ein herrschendes Unternehmen seinen Einfluss nach § 311 AktG nicht dazu benutzen, die abhängige Gesellschaft zu einem nachteiligen Geschäft oder einer schädlichen Maßnahme zu veranlassen, ohne den Nachteil auszugleichen.
Unterbleibt ein solcher Ausgleich, kann nach § 317 AktG eine Schadensersatzpflicht des herrschenden Unternehmens entstehen; daneben können auch dessen gesetzliche Vertreter haften. Der Anspruch aus § 317 AktG steht grundsätzlich der abhängigen Gesellschaft zu und wird im Insolvenzfall vom Insolvenzverwalter geltend gemacht. Eine allgemeine Direktklage der Gläubiger der Tochtergesellschaft folgt daraus nicht.
Besteht dagegen ein wirksamer Beherrschungs- oder Gewinnabführungsvertrag, greift insbesondere § 302 AktG: Das herrschende Unternehmen muss während der Vertragsdauer entstehende Jahresfehlbeträge der abhängigen Gesellschaft ausgleichen.
Für die Praxis wichtig: Diese aktienrechtlichen Regeln bedeuten keine pauschale Konzernhaftung für alle Verbindlichkeiten der Tochter. Sie greifen nur in den gesetzlich geregelten Fallgruppen und lassen sich auf GmbH-Strukturen nicht schematisch übertragen.
4. Cash Pooling: Wo in Konzernen oft das größte Haftungsrisiko entsteht
Besonders heikel wird es beim Cash Pooling. Dabei werden Liquiditätsüberschüsse verschiedener Konzerngesellschaften auf einem zentralen Konto gebündelt. Wirtschaftlich ist das oft sinnvoll. Rechtlich kann es jedoch erhebliche Haftungsrisiken auslösen.
Denn aus Sicht der Tochtergesellschaft bedeutet Cash Pooling häufig: Sie überweist Liquidität an die Poolführerin – oft die Muttergesellschaft – und erhält dafür nur einen Rückzahlungsanspruch.
Das Problem entsteht, wenn genau dieser Anspruch wirtschaftlich wenig oder nichts mehr wert ist.
Dann hat die Tochter zwar formal eine Forderung gegen die Mutter, tatsächlich ist aber Liquidität abgeflossen, die zur Befriedigung der eigenen Gläubiger benötigt worden wäre.
Der Bundesgerichtshof hat deshalb mit Urteil vom 1. Dezember 2008 (Az. II ZR 102/07) betont, dass die Rückzahlungsforderung der Tochter gegen die Poolführerin grundsätzlich vollwertig sein muss. Verschlechtert sich die Bonität der Mutter, müssen die Organe reagieren – etwa durch Kündigung, Sicherheiten oder Beendigung der Teilnahme am Pool.
Auch das OLG Hamm hat mit Urteil vom 25. Januar 2023 (Az. 8 U 153/21) hervorgehoben, dass Cash Pooling selbst im Vertragskonzern nicht so betrieben werden darf, dass die Existenz der Tochter gefährdet wird. Die Geschäftsleitung muss sich am Interesse der Tochter orientieren – nicht allein am Konzerninteresse.
Zusätzlich ist zu beachten: Ein bloß schuldrechtlicher Rückgewähranspruch genügt nicht immer. Das OLG Dresden hat bereits mit Urteil vom 10. März 2004 (Az. 18 U 1314/03) hervorgehoben, dass ein lediglich auf dem Papier bestehender Rückzahlungsanspruch nicht ohne Weiteres als hinreichend abgesichert angesehen werden kann.
Für Geschäftsführer besonders wichtig: Auch automatische Cash-Pool-Zahlungen können haftungsrelevant sein
Ein häufiger Irrtum lautet: „Das System bucht automatisch – dafür kann ich als Geschäftsführer nichts.“ So einfach ist es nicht.
Wenn absehbar ist, dass durch automatische Cash-Pool-Zahlungen die Tochtergesellschaft geschädigt wird oder insolvenzrechtlich kritische Zahlungen erfolgen, kann sich die Geschäftsführung nicht ohne Weiteres auf den technischen Automatismus berufen.
Gerade das OLG Hamm (Urteil vom 25.01.2023 – Az. 8 U 153/21) macht deutlich, dass es darauf ankommt, ob die Geschäftsführung die Zahlung hätte verhindern können – zum Beispiel durch Suspendierung oder Kündigung des Cash-Pool-Vertrags.
5. Persönliche Haftung: Wann Geschäftsführer von Mutter- und Tochtergesellschaft verantwortlich sind
Die Insolvenz einer Tochtergesellschaft führt nicht automatisch zur persönlichen Haftung der Geschäftsführer der Holding. Dennoch können beide Geschäftsführungen haften, wenn sie eigene gesetzliche Pflichten verletzen.
Entscheidend ist, welche Verantwortung sie für die jeweilige Gesellschaft tragen und welche Entscheidungen sie getroffen haben.
Geschäftsführer der Tochtergesellschaft: Eigene Verantwortung trotz Konzernvorgaben. Auch wenn die Muttergesellschaft wesentliche Entscheidungen vorgibt, bleibt die Geschäftsführung der Tochter für deren wirtschaftliche Situation verantwortlich. Sie muss insbesondere die Liquidität überwachen und sicherstellen, dass konzerninterne Zahlungen die Tochter nicht gefährden. Das gilt auch für Cash-Pool-Zahlungen an die Holding.
Der BGH (Urteil vom 01.12.2008 – II ZR 102/07) betont, dass Rückzahlungsansprüche bei konzerninternen Darlehen grundsätzlich vollwertig sein müssen. Das OLG Hamm (Urteil vom 25.01.2023 – 8 U 153/21) verdeutlicht zudem, dass Geschäftsführer bei wirtschaftlichen Risiken weitere Liquiditätsabflüsse verhindern müssen.
Geschäftsführer der Muttergesellschaft: Konzerninteresse rechtfertigt nicht alles. Auch die Holding darf ihre Tochter nicht durch Vermögensverschiebungen ohne angemessene Gegenleistung wirtschaftlich schädigen. Der BGH (Urteil vom 16.07.2007 – II ZR 3/04) hat klargestellt, dass ein missbräuchlicher, existenzvernichtender Vermögensentzug eine Haftung nach § 826 BGB begründen kann.
Geschäftsführer der Muttergesellschaft haften dabei nicht automatisch für Entscheidungen der Tochter, sondern nur, wenn ein eigener Haftungsgrund vorliegt.
Insolvenzreife: Die Verantwortung liegt bei der Tochter
Wird die Tochter zahlungsunfähig oder überschuldet, müssen grundsätzlich deren Geschäftsführer nach § 15a InsO ohne schuldhaftes Zögern Insolvenzantrag stellen.
Die Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Finanzierungsversprechen der Holding setzen diese Fristen nicht automatisch außer Kraft.
Zahlungen nach Insolvenzreife: Vorsicht bei konzerninternen Überweisungen
Nach § 15b InsO dürfen nach Insolvenzreife grundsätzlich keine Zahlungen mehr erfolgen, sofern sie nicht mit der Sorgfalt eines ordentlichen Geschäftsleiters vereinbar sind.
Das betrifft insbesondere Cash-Pool-Zahlungen, konzerninterne Darlehen und Überweisungen an die Muttergesellschaft.
Der BGH (Beschluss vom 24.09.2019 – II ZR 248/17) verdeutlicht die strengen Anforderungen an Zahlungen nach Insolvenzreife nach der früheren Rechtslage.
Für beide Geschäftsführungen gilt: Das Konzerninteresse allein rechtfertigt keine Pflichtverletzungen. Jede Gesellschaft muss rechtlich und wirtschaftlich eigenständig betrachtet werden.
Was Konzern-Geschäftsführer jetzt konkret prüfen sollten
Wenn eine Tochtergesellschaft wirtschaftlich unter Druck steht, sollten Geschäftsführer insbesondere folgende Punkte dokumentiert prüfen:
- Welcher Rechtsträger ist betroffen?
Wer ist Vertragspartner, Schuldner und Kontoinhaberin? - Gibt es Sicherheiten der Muttergesellschaft?
Bestehen Bürgschaften, Garantien, Schuldbeitritte oder Patronatserklärungen? - Wie ist der genaue Wortlaut?
Handelt es sich nur um eine weiche Erklärung oder um eine rechtlich verbindliche harte Patronatserklärung? - Wie funktioniert das Cash Pooling?
Sind Rückzahlungsansprüche gegen die Poolführerin werthaltig und kurzfristig durchsetzbar? - Wie steht es um die Bonität der Mutter oder Poolführerin?
Wird diese laufend überwacht? - Droht ein Verstoß gegen Kapitalerhaltungsvorschriften?
Führt die Maßnahme zu einer unzulässigen Vermögensverschiebung? - Erhält die Tochter eine angemessene Gegenleistung?
Oder wird ihr wirtschaftlich nur Masse entzogen? - Ist Insolvenzreife ausgeschlossen?
Sind Zahlungsunfähigkeit oder Überschuldung nach §§ 17, 19 InsO sicher geprüft? - Müssen Zahlungen gestoppt werden?
Etwa beim Cash Pool, bei Upstream-Darlehen oder Sicherheitenbestellungen? - Ist alles ausreichend dokumentiert?
Bonitätsprüfung, Entscheidungsgrundlagen, externe Beratung und Alternativen sollten nachvollziehbar festgehalten werden.
Häufige Fragen zur Haftung im Konzern
Haftet die Muttergesellschaft automatisch für die Insolvenz der Tochter?
Nein. Grundsätzlich gilt das Trennungsprinzip. Die Mutter haftet nicht allein deshalb, weil sie Gesellschafterin ist oder die Tochter beherrscht.
Wann haftet die Holding trotzdem?
Vor allem dann, wenn sie selbst eine rechtlich bindende Verpflichtung übernommen hat, etwa durch Bürgschaft, Garantie, Schuldbeitritt oder harte Patronatserklärung. Weitere Risiken bestehen bei unzulässigen Vermögensverschiebungen, existenzvernichtenden Eingriffen oder speziellen konzernrechtlichen Ausgleichspflichten.
Ist Cash Pooling im Konzern unzulässig?
Nein, aber es ist rechtlich riskant. Problematisch wird es vor allem dann, wenn die Tochter Liquidität abführt und dafür nur einen wirtschaftlich wertlosen oder unsicheren Rückzahlungsanspruch gegen die Mutter erhält.
Können Geschäftsführer persönlich haften?
Ja. Geschäftsführer haften persönlich, wenn sie eigene Organpflichten verletzen – etwa bei unzureichender Überwachung der wirtschaftlichen Lage, verspätetem Insolvenzantrag oder unzulässigen Zahlungen nach Insolvenzreife.
Reicht es aus, wenn die Maßnahme dem Konzern insgesamt hilft?
Nein. Entscheidend ist nicht nur das Konzerninteresse, sondern auch, ob die Maßnahme im Interesse der betroffenen Tochtergesellschaft vertretbar ist.
Fazit: Das größte Risiko liegt oft nicht in der Insolvenz selbst, sondern im Verhalten davor
Die Muttergesellschaft haftet nicht automatisch für die Insolvenz ihrer Tochter. Das Trennungsprinzip bleibt der Regelfall.
Eine Haftung kann aber sehr wohl entstehen – insbesondere dann, wenn die Mutter vertraglich eingestanden hat, wenn sie der Tochter Vermögen entzieht, wenn Cash Pooling unzureichend abgesichert ist oder wenn Geschäftsführer ihre eigenen Pflichten verletzen.
Wer diese Risiken früh erkennt, Bonität und Rückzahlungsansprüche sauber prüft, den rechtlichen Rahmen konzerninterner Maßnahmen dokumentiert und bei Krisensignalen rechtzeitig handelt, kann die Haftungsgefahren deutlich reduzieren.
Rechtsstand: 13. Oktober 2026. Der Beitrag dient der allgemeinen Information und ersetzt keine rechtliche Beratung im Einzelfall.