Privatinsolvenz und Verbraucherinsolvenz

LKM GmbH Rechtsanwälte & Steuerberater
Privatinsolvenz und Verbraucherinsolvenz
Anwaltliche Beratung und Vertretung
Ortsunabhängige Beratung: Wir beraten Sie auf Wunsch vollständig telefonisch oder per Video-Call. Persönliche Termine vor Ort in unserer Kanzlei in Unterföhring sind ebenfalls möglich.
Wenn die Schulden zu hoch geworden sind, die Vollstreckungsandrohungen sich häufen und die finanziellen Verpflichtungen nicht mehr erfüllt werden können, bietet die Privatinsolvenz die Möglichkeit, die wirtschaftliche Situation dauerhaft zu ordnen und einen finanziellen Neuanfang zu erreichen.
Kosten und Leistungsumfang klären wir vor einer Beauftragung.
Ihr Weg zum finanziellen Neuanfang
Das Verbraucherinsolvenzverfahren kann Privatpersonen unter den gesetzlichen Voraussetzungen ermöglichen, nach einer regelmäßig dreijährigen Abtretungsfrist ab Eröffnung des Insolvenzverfahrens von den meisten verbliebenen alten Schulden befreit zu werden. Über die Restschuldbefreiung entscheidet das Gericht.
Wir begleiten Sie auf diesem Weg mit fundierter anwaltlicher Beratung. Unsere Kanzlei übernimmt im vereinbarten Umfang die rechtliche Prüfung Ihrer finanziellen Situation, die Verhandlungen mit Ihren Gläubigern, den grundsätzlich vorgeschriebenen außergerichtlichen Einigungsversuch sowie die vollständige Vorbereitung und Stellung Ihres Insolvenzantrags beim zuständigen Insolvenzgericht.
Dabei legen wir besonderen Wert auf eine persönliche Betreuung, verständliche Erklärungen und eine sorgfältige Durchführung aller erforderlichen Schritte.
Unser Ziel ist es, gemeinsam mit Ihnen eine rechtlich fundierte Lösung für Ihre Schulden zu finden und die Voraussetzungen für einen wirtschaftlichen Neuanfang zu schaffen.
Unsere Leistungen im Überblick
Die LKM GmbH Rechtsanwälte & Steuerberater unterstützt Sie bei der Einordnung Ihrer Schuldensituation und den vereinbarten Schritten zur Schuldenbereinigung. Dazu können gehören:
- Persönliche Beratung bei Schulden und Zahlungsproblemen
- Prüfung, ob eine Privatinsolvenz für Sie sinnvoll ist
- Zusammenstellung Ihrer Gläubiger und Schulden
- Verhandlungen mit Banken, Inkassounternehmen und anderen Gläubigern
- Durchführung des außergerichtlichen Einigungsversuchs
- Ausstellung der Bescheinigung nach § 305 Insolvenzordnung
- Vorbereitung und Stellung Ihres Privatinsolvenzantrags beim Insolvenzgericht
- Antrag auf Restschuldbefreiung
- Anwaltliche Begleitung während des Insolvenzverfahrens im vereinbarten Umfang
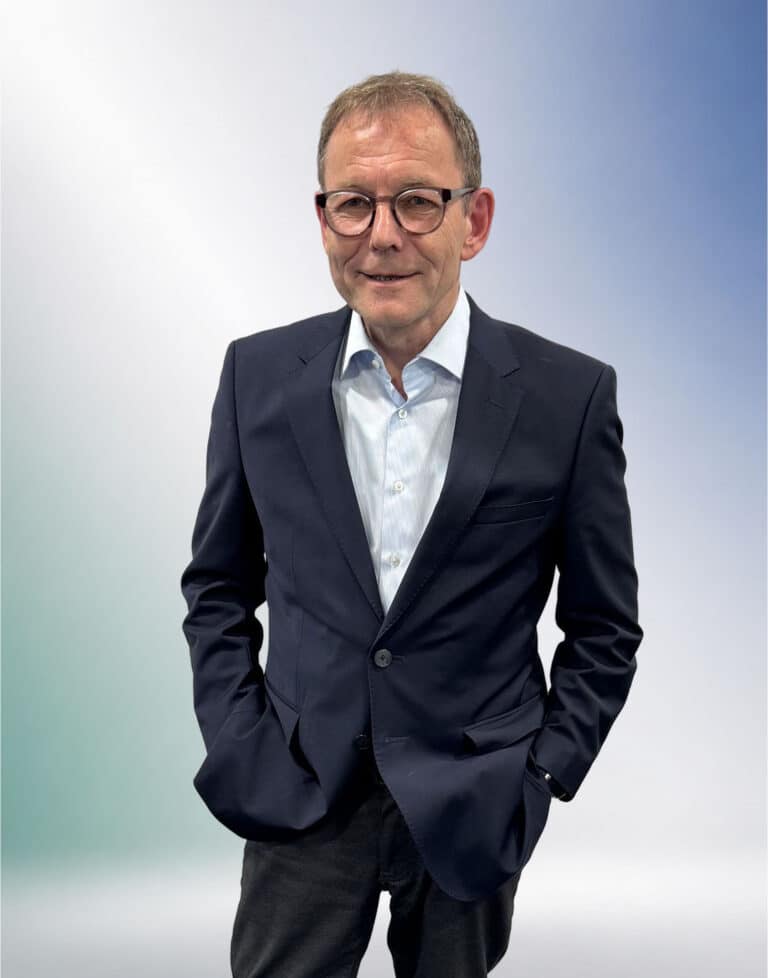
Rechtsanwalt und Geschäftsführer Thomas Lauterfeld ist seit 1995 als Rechtsanwalt zugelassen und verfügt über langjährige Erfahrung in Insolvenzverwaltung und Unternehmenssanierung. Mehr zur Kanzlei erfahren Sie auf unserer Seite Über LKM.
Was ist eine Privatinsolvenz?
Eine Privatinsolvenz oder Verbraucherinsolvenz hilft Menschen, die so viele Schulden haben, dass sie diese nicht mehr aus eigener Kraft bezahlen können.
Das Ziel ist einfach: Sie sollen die Möglichkeit bekommen, finanziell neu anzufangen.
Während des Verfahrens wird geprüft, ob Sie einen Teil Ihres Einkommens oder Vermögens zur Bezahlung Ihrer Schulden einsetzen müssen. Was Sie zum Leben benötigen, ist grundsätzlich gesetzlich geschützt.
Am Ende können Sie von den meisten verbliebenen alten Schulden befreit werden. Das nennt man Restschuldbefreiung.
Nicht alle Schulden fallen darunter. Ob die Restschuldbefreiung für Ihre Schulden möglich ist, klären wir mit Ihnen vor der Antragstellung.
Wer kann Privatinsolvenz beantragen?
Eine Privatinsolvenz ist nicht nur für Menschen gedacht, die arbeitslos sind oder besonders hohe Schulden haben.
Sie kommt beispielsweise infrage, wenn Sie:
- als Arbeitnehmer Ihre Rechnungen oder Kredite nicht mehr bezahlen können,
- arbeitslos sind oder Bürgergeld beziehen,
- Rentner sind und Ihre Rente nicht ausreicht,
- nach einer Trennung oder Scheidung hohe Schulden haben,
- durch Krankheit in finanzielle Schwierigkeiten geraten sind,
- Schulden bei Banken, Versandhändlern oder Inkassounternehmen haben,
- früher selbstständig waren und die gesetzlichen Voraussetzungen erfüllen.
Bei ehemals Selbstständigen kommt das Verbraucherinsolvenzverfahren in Betracht, wenn die selbstständige Tätigkeit beendet ist, bei Antragstellung höchstens 19 Gläubiger vorhanden sind und keine Forderungen aus Arbeitsverhältnissen bestehen. Genau 20 Gläubiger erfüllen diese Voraussetzung nicht. Wir prüfen die Gläubigerzahl und die Art der Forderungen im Einzelfall.
Wir prüfen Ihre persönliche Situation und erklären Ihnen, welche Möglichkeiten Sie haben.
Für noch aktiv Selbstständige und Gesellschaften gelten andere Verfahrensregeln. Auch natürliche Personen im Regelinsolvenzverfahren können unter den gesetzlichen Voraussetzungen Restschuldbefreiung erhalten. Informationen für Unternehmen finden Sie auch unter Unternehmenssanierung.
Wie läuft eine Privatinsolvenz ab? Einfach erklärt in 6 Schritten
Viele Menschen haben Angst vor einer Privatinsolvenz, weil sie nicht wissen, was auf sie zukommt.
Der Ablauf ist jedoch gesetzlich geregelt.
Wir erklären Ihnen die einzelnen Schritte und begleiten Sie im Rahmen unserer Beauftragung.
1. Wir sprechen über Ihre Schulden
In einem ersten Beratungsgespräch klären wir, wie Ihre finanzielle Situation aussieht.
Wie hoch sind Ihre Schulden? Wer möchte Geld von Ihnen? Wie viel verdienen Sie? Gibt es bereits Pfändungen?
Sie müssen nicht schon beim ersten Gespräch alle Unterlagen vollständig haben.
Wir besprechen gemeinsam, welche Informationen benötigt werden und wie wir weiter vorgehen.
2. Wir stellen Ihre Schulden zusammen
Für eine Privatinsolvenz müssen alle Gläubiger und Forderungen vollständig und richtig angegeben werden.
Gläubiger sind zum Beispiel Banken, Kreditkartenunternehmen, Versandhäuser, Inkassounternehmen, Vermieter oder Behörden, bei denen Sie Schulden haben.
Wir unterstützen Sie dabei, die Forderungen zu erfassen und eine vollständige Übersicht zu erstellen.
3. Wir versuchen eine Einigung mit Ihren Gläubigern
Bevor Sie Privatinsolvenz beantragen können, muss grundsätzlich versucht werden, sich außergerichtlich mit Ihren Gläubigern zu einigen.
Dafür erstellen wir einen Vorschlag, wie Ihre Schulden geregelt werden könnten.
Vielleicht sind Ihre Gläubiger bereit, auf einen Teil ihrer Forderungen zu verzichten oder eine bestimmte Zahlung als endgültige Erledigung zu akzeptieren.
Gelingt die Einigung, ist eine Privatinsolvenz möglicherweise gar nicht mehr nötig.
4. Wir bescheinigen das Scheitern der Einigung
Wenn keine Einigung zustande kommt, können wir als Rechtsanwälte nach persönlicher Beratung, eingehender Prüfung Ihrer Einkommens- und Vermögensverhältnisse und ordnungsgemäßer Durchführung des Einigungsversuchs die erforderliche Bescheinigung ausstellen.
Diese wird auch Bescheinigung nach § 305 InsO genannt. Sie bestätigt das Scheitern des außergerichtlichen Einigungsversuchs auf Grundlage eines Plans. Der erfolglose Versuch muss innerhalb der letzten sechs Monate vor dem Insolvenzantrag stattgefunden haben. Eine allgemeine Wartezeit von sechs Monaten gibt es nicht.
5. Wir bereiten Ihren Insolvenzantrag vor und reichen ihn beim Gericht ein
Dazu müssen verschiedene amtliche Formulare und Unterlagen erstellt werden.
Wir unterstützen Sie bei den erforderlichen Angaben und bereiten insbesondere folgende Anträge und Unterlagen vor:
- Antrag auf Eröffnung der Privatinsolvenz
- Antrag auf Restschuldbefreiung
- Liste aller Gläubiger und Forderungen
- Angaben zu Einkommen und Vermögen
- Schuldenbereinigungsplan
- gegebenenfalls Antrag auf Stundung der Verfahrenskosten
Anschließend reichen wir den Insolvenzantrag für Sie beim zuständigen Insolvenzgericht ein.
Das Gericht prüft den Antrag. Gegebenenfalls führt es noch einen gerichtlichen Versuch zur Schuldenbereinigung durch.
6. Das Insolvenzverfahren beginnt – Ihr Weg zum Neuanfang
Eröffnet das Gericht das Insolvenzverfahren, wird ein Insolvenzverwalter bestellt.
Dieser kümmert sich unter anderem darum, ob pfändbares Einkommen oder verwertbares Vermögen vorhanden ist.
Für Sie beginnt jetzt der entscheidende Zeitraum bis zur möglichen Restschuldbefreiung.
Wenn Sie Ihre gesetzlichen Pflichten erfüllen und keine Gründe gegen eine Restschuldbefreiung vorliegen, können Sie anschließend von den meisten Ihrer alten Schulden befreit werden.
Eine weiterführende anwaltliche Begleitung während des Verfahrens erfolgt im vereinbarten Umfang.
Privatinsolvenz: Was passiert mit meinem Geld?
Das Gesetz schützt einen Teil Ihres Einkommens. Nur das pfändbare Einkommen kann zur Bezahlung Ihrer Schulden herangezogen werden.
Wie viel Ihnen bleibt, hängt unter anderem von Ihrem Nettoeinkommen ab. Entscheidend ist außerdem, ob und für wie viele Personen Sie aufgrund gesetzlicher Verpflichtung tatsächlich Unterhalt leisten.
Die geltenden Pfändungsfreigrenzen werden regelmäßig angepasst.
Wenn Ihr Einkommen unter der maßgeblichen Pfändungsgrenze liegt, müssen Sie daraus grundsätzlich nichts an Ihre alten Gläubiger abgeben.
Das bedeutet: Auch ohne pfändbares Einkommen kann eine Restschuldbefreiung möglich sein.
Wir erklären Ihnen, wie viel Geld Ihnen bei einer Privatinsolvenz zum Leben bleibt.
Für Guthaben auf einem Bankkonto gelten eigene Schutzregeln. Ein Pfändungsschutzkonto (P-Konto) kann dabei wichtig sein; je nach Situation sind zusätzliche Nachweise oder Anträge erforderlich. Wir prüfen mit Ihnen, welcher Schutz in Ihrem Fall benötigt wird.
Was kostet eine Privatinsolvenz?
Im Rahmen einer Privatinsolvenz fallen grundsätzlich Gerichts- und Insolvenzverwalterkosten an. Wenn Sie zusätzlich einen Rechtsanwalt beauftragen, entstehen hierfür gesonderte Anwaltsgebühren, die sich nach den gesetzlichen Vorschriften oder einer individuellen Vergütungsvereinbarung richten.
Transparenz ist uns dabei besonders wichtig: Wir informieren Sie frühzeitig und verständlich über die mit unserer anwaltlichen Tätigkeit verbundenen Kosten, damit Sie von Anfang an Klarheit über die finanziellen Rahmenbedingungen haben.
Die genaue Höhe hängt vom Einzelfall ab.
Wir erläutern Ihnen vor einer Beauftragung, welche anwaltlichen Kosten entstehen.
Was ist, wenn ich die Gerichtskosten nicht bezahlen kann?
Unter bestimmten Voraussetzungen können Sie die Kosten des Insolvenzverfahrens stunden lassen.
Das bedeutet, dass Sie die Kosten nicht sofort zahlen müssen. Eine spätere Zahlung kann aber erforderlich werden, wenn Ihre finanzielle Situation dies erlaubt.
Die Stundung deckt nicht automatisch Ihre eigenen Anwaltskosten.
Wir prüfen, ob die Voraussetzungen für eine Stundung der Verfahrenskosten vorliegen, und unterstützen Sie bei der Antragstellung.
Brauche ich für eine Privatinsolvenz einen Anwalt?
Eine anwaltliche Vertretung ist bei einer Privatinsolvenz nicht zwingend vorgeschrieben. Sie können sich auch an eine geeignete Schuldnerberatungsstelle wenden.
Bei uns erhalten Sie persönliche anwaltliche Beratung. Wir prüfen Ihre Situation, erklären Ihnen die rechtlichen Möglichkeiten und unterstützen Sie bei der Vorbereitung der erforderlichen Schritte. Welche Termine möglich sind und welche Leistungen wir übernehmen, besprechen wir mit Ihnen bei der Kontaktaufnahme.
Welche Unterlagen brauche ich für die Privatinsolvenz?
Für die Vorbereitung sind insbesondere folgende Unterlagen hilfreich:
- Personalausweis oder Reisepass
- Aktuelle Einkommensnachweise oder Renten- beziehungsweise Leistungsbescheide
- Kontoauszüge
- Mahnungen und Inkassoschreiben
- Kreditverträge
- Forderungsaufstellungen
- Schreiben von Gerichten und Gerichtsvollziehern
- Unterlagen zu Pfändungen
- Informationen über Vermögen, Fahrzeuge und Immobilien
- Angaben zu Unterhaltspflichten
Wenn Sie nicht alle Unterlagen haben, ist das kein Grund, auf eine Beratung zu verzichten.
Wir klären gemeinsam, was noch benötigt wird.
Für die erste Kontaktanfrage ist keine vollständige Unterlagensammlung erforderlich. Wie Sie uns Ihre Unterlagen für die Beratung übermitteln, stimmen wir mit Ihnen ab.
Häufige Fragen zur Privatinsolvenz – einfach beantwortet
Voraussetzungen und Dauer
Wie viel Schulden muss ich haben, um Privatinsolvenz zu beantragen?
Es gibt keine gesetzliche Mindesthöhe.
Sie können auch bei vergleichsweise geringen Schulden Privatinsolvenz beantragen, wenn die Voraussetzungen erfüllt sind.
Ob das sinnvoll ist, hängt von Ihrer persönlichen Situation ab. Gerne beraten wir Sie hierzu.
Kann ich mit Bürgergeld Privatinsolvenz beantragen?
Ja. Auch mit Bürgergeld ist eine Privatinsolvenz grundsätzlich möglich.
Sie müssen weiterhin die gesetzlichen Mitwirkungspflichten erfüllen. Unter anderem kann die Pflicht bestehen, sich um eine zumutbare Arbeit zu bemühen.
Kann ich als Rentner Privatinsolvenz machen?
Ja. Auch Rentner können Privatinsolvenz beantragen.
Ob von Ihrer Rente etwas gepfändet werden kann, richtet sich nach den gesetzlichen Pfändungsregeln.
Wie lange dauert eine Privatinsolvenz?
Die Abtretungsfrist bis zur möglichen Restschuldbefreiung beträgt im Regelfall drei Jahre ab Eröffnung des Insolvenzverfahrens. Über die Erteilung entscheidet das Gericht.
Die Zeit für Beratung, Gläubigereinigung und Vorbereitung des Antrags kommt noch hinzu.
Bei einer erneuten Privatinsolvenz können andere Fristen gelten.
Bin ich nach drei Jahren wirklich schuldenfrei?
Sie können nach Ablauf der maßgeblichen Abtretungsfrist die sogenannte Restschuldbefreiung erhalten. Dann können die meisten Ihrer alten Schulden nicht mehr gegen Sie durchgesetzt werden. Das Gericht entscheidet über die Erteilung.
Es gibt aber Ausnahmen, zum Beispiel bei bestimmten Schulden aus vorsätzlich begangenen unerlaubten Handlungen, Geldstrafen oder bestimmten Unterhaltsschulden.
Wir prüfen mit Ihnen, welche Ihrer Schulden von der Restschuldbefreiung erfasst werden können.
Kann ich zweimal Privatinsolvenz beantragen?
Grundsätzlich kann ein weiteres Insolvenzverfahren möglich sein.
Für eine erneute Restschuldbefreiung gelten gesetzliche Sperrfristen. Welche Frist maßgeblich ist, hängt unter anderem vom früheren Verfahren und dem anwendbaren Übergangsrecht ab. Das prüfen wir im Einzelfall.
Auch die Abtretungsfrist kann unter den gesetzlichen Voraussetzungen fünf statt drei Jahre betragen.
Einigung, Antrag und Pflichten
Muss ich vor der Privatinsolvenz mit meinen Gläubigern verhandeln?
Ja, grundsätzlich ist ein außergerichtlicher Einigungsversuch vorgeschrieben.
Wir können die erforderlichen Verhandlungen und die Vorbereitung des Schuldenbereinigungsplans für Sie übernehmen.
Müssen alle Gläubiger einer Privatinsolvenz zustimmen?
Nein. Für die Eröffnung einer Privatinsolvenz müssen nicht alle Gläubiger zustimmen.
Zunächst wird außergerichtlich versucht, eine Einigung zu erzielen. Unter bestimmten Voraussetzungen kann auch das Gericht bei einem gerichtlichen Schuldenbereinigungsplan die fehlende Zustimmung einzelner Gläubiger ersetzen.
Scheitert die Einigung, kann das Insolvenzverfahren dennoch eröffnet werden.
Muss ich sechs Monate warten, bevor ich Privatinsolvenz beantragen kann?
Nein, eine allgemeine Wartezeit von sechs Monaten gibt es nicht.
Allerdings muss der erfolglose außergerichtliche Einigungsversuch innerhalb der letzten sechs Monate vor dem Insolvenzantrag stattgefunden haben.
Was passiert, wenn ich einen Gläubiger vergessen habe?
Bei der Antragstellung müssen Sie Ihre Gläubiger und Schulden vollständig und richtig angeben.
Die Restschuldbefreiung kann grundsätzlich auch Forderungen erfassen, die ein Gläubiger nicht angemeldet hat.
Vorsätzlich oder grob fahrlässig falsche oder unvollständige Angaben können jedoch die Restschuldbefreiung gefährden. Deshalb sollten vergessene Gläubiger möglichst schnell nachgemeldet werden.
Wir unterstützen Sie dabei, Ihre Gläubiger vollständig zu erfassen.
Muss ich persönlich vor Gericht erscheinen?
Nicht unbedingt.
Ein Verbraucherinsolvenzverfahren läuft zu einem großen Teil schriftlich ab. Das Gericht kann aber Ihre Mitwirkung verlangen und gegebenenfalls einen Termin ansetzen.
Wir unterstützen Sie im Rahmen unserer Beauftragung bei der Vorbereitung der Unterlagen und bei der Beantwortung gerichtlicher Fragen.
Wie schnell kann mein Privatinsolvenzantrag gestellt werden?
Das hängt vor allem davon ab, wie schnell alle nötigen Unterlagen vorliegen und wie der außergerichtliche Einigungsversuch verläuft.
Eine feste Bearbeitungsdauer lässt sich nicht versprechen.
Wir sorgen im Rahmen unserer Tätigkeit für eine sorgfältige Vorbereitung, um unnötige Rückfragen und Verzögerungen möglichst zu vermeiden.
Muss ich während der Privatinsolvenz arbeiten?
Wenn Sie arbeitsfähig sind, müssen Sie grundsätzlich eine angemessene Arbeit ausüben oder sich ernsthaft um eine solche bemühen.
Sind Sie beispielsweise aus gesundheitlichen Gründen nicht arbeitsfähig, wird Ihre persönliche Situation berücksichtigt.
Kann die Restschuldbefreiung verweigert werden?
Ja, beispielsweise wenn Sie Vermögen verschweigen, vorsätzlich oder grob fahrlässig falsche oder unvollständige Angaben machen oder wichtige gesetzliche Pflichten verletzen.
Deshalb sind vollständige Angaben und eine ordnungsgemäße Mitwirkung während des Verfahrens besonders wichtig.
Wir erläutern Ihnen, welche Pflichten Sie beachten müssen.
Was passiert, wenn Inkassounternehmen mich weiter anschreiben?
Allein die anwaltliche Beratung oder die Stellung eines Insolvenzantrags stoppt noch nicht sämtliche Inkassomaßnahmen oder Pfändungen. Das Insolvenzgericht kann im Einzelfall Schutzmaßnahmen anordnen.
Nach Eröffnung des Insolvenzverfahrens dürfen Insolvenzgläubiger ihre alten Forderungen grundsätzlich nicht mehr einzeln durch Zwangsvollstreckung durchsetzen.
Wenn Sie Schreiben oder Zahlungsaufforderungen erhalten, prüfen wir im Rahmen unserer Beauftragung, ob und wie darauf zu reagieren ist.
Einkommen, Vermögen und Alltag
Wie viel Geld darf ich monatlich behalten?
Das hängt von Ihrem Einkommen und Ihren Unterhaltspflichten ab.
Die sogenannte Pfändungstabelle legt fest, welcher Betrag geschützt ist.
Wir prüfen mit Ihnen, welcher Betrag nach den aktuellen Regeln in Ihrem Fall pfändbar wäre.
Muss ich während der Privatinsolvenz monatlich etwas bezahlen?
Nicht unbedingt. Wenn Sie kein pfändbares Einkommen haben, müssen Sie daraus auch keine monatlichen Zahlungen an Ihre alten Gläubiger leisten.
Haben Sie pfändbares Einkommen, wird dieser Teil grundsätzlich für das Verfahren verwendet.
Eine feste Mindestzahlung an Gläubiger ist für die reguläre Restschuldbefreiung nicht vorgeschrieben.
Kann ich mein Auto behalten?
Das kommt darauf an.
Ein Auto kann beispielsweise geschützt sein, wenn Sie es unbedingt für Ihren Arbeitsweg benötigen und es keine zumutbare Alternative gibt. Auch gesundheitliche Gründe können eine Rolle spielen.
Ein wertvolles Fahrzeug kann dagegen verwertet werden oder ein Austausch gegen ein günstigeres Fahrzeug infrage kommen.
Wir prüfen mit Ihnen, welche Folgen eine Privatinsolvenz für Ihr Fahrzeug hätte.
Verliere ich bei einer Privatinsolvenz meine Möbel?
Normale Möbel und notwendige Haushaltsgegenstände sind grundsätzlich geschützt.
Sie müssen also normalerweise nicht befürchten, dass Ihnen Ihr Bett, Ihr Kühlschrank oder die üblichen Dinge des täglichen Lebens weggenommen werden.
Was passiert mit meinem Haus oder meiner Eigentumswohnung?
Eine eigene Immobilie kann im Insolvenzverfahren verwertet werden.
Das bedeutet, dass ein Verkauf oder eine Zwangsversteigerung möglich ist.
Wenn Sie Wohneigentum besitzen, prüfen wir mit Ihnen vor dem Insolvenzantrag, welche Folgen das Verfahren für Ihre Immobilie hätte.
Erfährt mein Arbeitgeber von der Privatinsolvenz?
Das ist möglich.
Insbesondere wenn pfändbare Teile Ihres Arbeitslohns abgeführt werden müssen, kann Ihr Arbeitgeber davon erfahren.
Die Insolvenz führt aber nicht automatisch dazu, dass Sie Ihren Arbeitsplatz verlieren.
Muss mein Ehepartner meine Schulden bezahlen?
Nicht automatisch.
Wenn Sie alleine einen Vertrag abgeschlossen haben, haftet Ihr Ehepartner grundsätzlich nicht allein aufgrund der Ehe.
Anders kann es beispielsweise sein, wenn Sie gemeinsam einen Kreditvertrag unterschrieben haben oder Ihr Ehepartner eine Bürgschaft übernommen hat. Auch gesetzliche Ausnahmefälle können eine Haftung begründen. Wir prüfen die konkrete Situation.
Können mein Mann und ich gemeinsam Privatinsolvenz beantragen?
Jeder Ehepartner muss grundsätzlich einen eigenen Insolvenzantrag stellen.
Wir können aber die wirtschaftliche Situation beider Ehepartner gemeinsam besprechen und die notwendigen Schritte aufeinander abstimmen.
Kann ich neue Verträge abschließen und was gilt für neue Schulden?
Grundsätzlich ja. Sie können beispielsweise weiterhin notwendige Verträge für Ihren Alltag abschließen.
Dabei müssen Sie aber beachten, dass neue Rechnungen auch bezahlt werden müssen. Neue Schulden fallen grundsätzlich nicht unter die Restschuldbefreiung Ihres laufenden Verfahrens.
Deshalb ist es wichtig, während der Privatinsolvenz neue Rechnungen und laufende Verpflichtungen möglichst pünktlich zu bezahlen.
Kann ich während der Privatinsolvenz erben?
Ja. Eine Erbschaft kann sich aber auf das Insolvenzverfahren auswirken.
Während des eröffneten Insolvenzverfahrens kann ein Erbe grundsätzlich zur Insolvenzmasse gehören. Nach Aufhebung des Insolvenzverfahrens gelten bis zum Ende der maßgeblichen Abtretungsfrist besondere Regeln, nach denen bei einer Erbschaft grundsätzlich die Hälfte des Wertes herauszugeben ist. Für Erwerb nach Ablauf der Abtretungsfrist können andere Regeln gelten.
Auf den Zeitpunkt und die Phase des Verfahrens kommt es an. Wir empfehlen deshalb, sich bei einer möglichen Erbschaft rechtzeitig beraten zu lassen.
Was passiert mit der SCHUFA bei einer Privatinsolvenz?
Eine Privatinsolvenz wirkt sich in der Regel auf Ihre Kreditwürdigkeit aus.
Informationen über eine erteilte Restschuldbefreiung und die erkennbar davon erfassten Forderungen speichert die SCHUFA grundsätzlich nur für sechs Monate. Für den Fristbeginn sind die maßgeblichen Beschluss- und Veröffentlichungsdaten zu beachten.
Andere negative Einträge können eigenen Löschfristen unterliegen. Eine gute Bonität unmittelbar nach der Restschuldbefreiung ist deshalb nicht garantiert.
Bestimmte Schulden
Was passiert mit Steuerschulden?
Gewöhnliche Steuerschulden, die bereits vor der Eröffnung des Insolvenzverfahrens entstanden sind, können grundsätzlich von der Restschuldbefreiung erfasst werden.
Ausnahmen bestehen insbesondere bei bestimmten Steuerforderungen im Zusammenhang mit einer rechtskräftigen Verurteilung wegen einer Steuerstraftat.
Wir prüfen mit Ihnen, wie bestehende Steuerschulden insolvenzrechtlich zu behandeln sind.
Was passiert mit Unterhaltsschulden?
Das ist vom Einzelfall abhängig.
Bestimmte rückständige Unterhaltsschulden können von der Restschuldbefreiung ausgenommen sein, wenn gesetzlicher Unterhalt vorsätzlich pflichtwidrig nicht gezahlt wurde und die weiteren gesetzlichen Voraussetzungen erfüllt sind.
Laufende Unterhaltspflichten bestehen grundsätzlich weiter.
Ratgeber zur Privatinsolvenz
Vertiefende Informationen zu Ihrer persönlichen Schuldensituation finden Sie in unseren Ratgebern:
Privatinsolvenz beantragen – lassen Sie uns über Ihre Schulden sprechen
Sie möchten wissen, ob eine Privatinsolvenz für Sie der richtige Weg ist oder möchten sich beraten lassen? Vereinbaren Sie einen Beratungstermin mit unserer Kanzlei.
Wir prüfen Ihre persönliche Situation und erklären Ihnen, welche Möglichkeiten Sie haben. Vor einer Beauftragung erläutern wir Ihnen den Umfang unserer anwaltlichen Tätigkeit und die damit verbundenen Kosten.
Die Beratung ist telefonisch, per Video-Call oder persönlich vor Ort in Unterföhring möglich.
LKM GmbH Rechtsanwälte & Steuerberater
Feringastraße 10a · 85774 Unterföhring