Wann ist eine Privatinsolvenz sinnvoll? So erkennen Sie, wann Sie handeln sollten
Herausgeber und fachlich verantwortlich: LKM GmbH Rechtsanwälte & Steuerberater
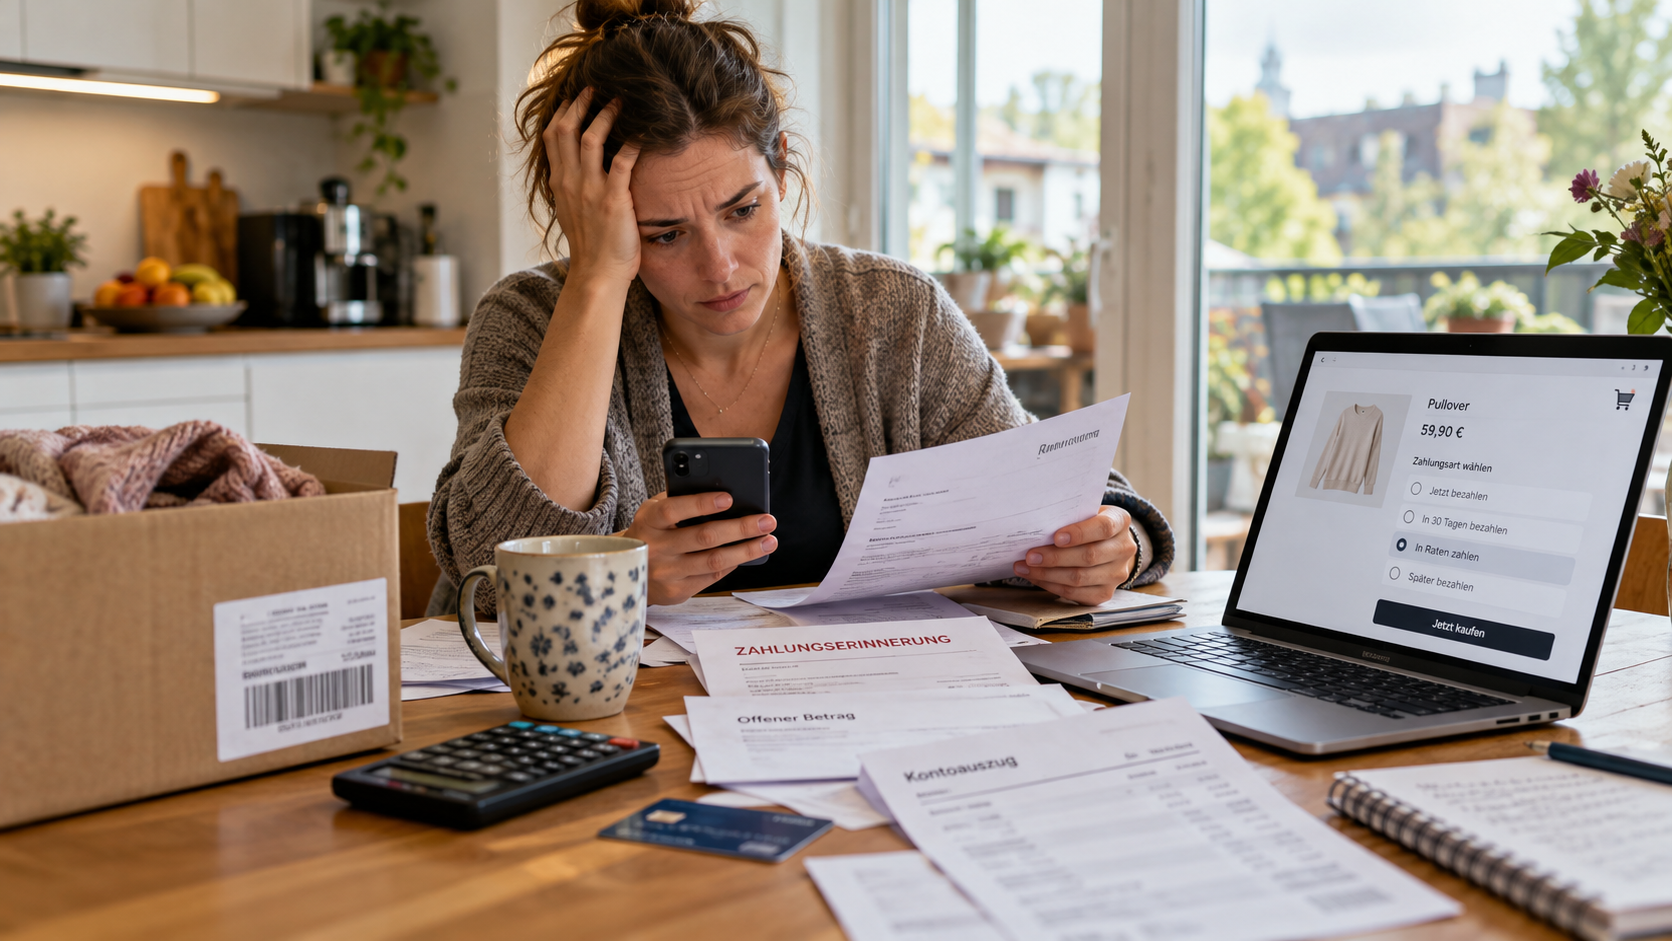
Die Schulden werden immer mehr, Mahnungen häufen sich und das Geld reicht am Monatsende nicht mehr aus? Viele Menschen fragen sich in dieser Situation: Sollte ich Privatinsolvenz anmelden? Oder gibt es noch eine andere Möglichkeit, meine Schulden loszuwerden?
Eine Privatinsolvenz kann der richtige Weg sein, wenn Sie Ihre Schulden dauerhaft nicht mehr aus eigener Kraft zurückzahlen können.
Wir erklären Ihnen, wann eine Privatinsolvenz sinnvoll ist, welche Warnsignale Sie ernst nehmen sollten und wann es Alternativen gibt.
Wann sollte ich Privatinsolvenz anmelden?
Eine Privatinsolvenz sollten Sie insbesondere dann in Betracht ziehen, wenn Ihre Schulden so hoch sind, dass Sie diese mit Ihrem verfügbaren Einkommen voraussichtlich nicht mehr in einem überschaubaren Zeitraum zurückzahlen können.
Entscheidend ist dabei nicht allein die Höhe Ihrer Schulden. Viel wichtiger ist, wie viel Geld Ihnen monatlich nach Abzug Ihrer notwendigen Lebenshaltungskosten bleibt.
Es gibt deshalb keine feste Schuldenhöhe, ab der eine Privatinsolvenz sinnvoll ist. Entscheidend ist immer Ihre persönliche finanzielle Situation.
Ob die gesetzlichen Voraussetzungen vorliegen, prüfen wir im Einzelfall. Erforderlich ist insbesondere Zahlungsunfähigkeit oder bei einem eigenen Antrag drohende Zahlungsunfähigkeit.
6 Anzeichen, dass eine Privatinsolvenz sinnvoll sein kann
Folgende Warnsignale sprechen dafür, dass Sie Ihre finanzielle Situation möglichst bald überprüfen lassen sollten:
1. Ihr Einkommen reicht nicht mehr für alle Rechnungen.
Sie müssen jeden Monat entscheiden, welche Rechnung Sie bezahlen und welche liegen bleibt. Besonders kritisch wird es, wenn Sie Schwierigkeiten haben, die Miete, Strom oder andere notwendige Lebenshaltungskosten zu bezahlen.
2. Sie machen neue Schulden, um alte Schulden zu bezahlen.
Sie nutzen beispielsweise Ihren Dispokredit, nehmen einen weiteren Kredit auf oder bezahlen Einkäufe über Klarna oder PayPal, weil Ihr Geld bereits für andere Ratenzahlungen benötigt wird.
Dadurch kann eine Schuldenspirale entstehen, aus der Sie ohne Hilfe nur schwer herauskommen.
3. Sie erhalten ständig Mahnungen und Inkassoschreiben.
Mehrere Gläubiger verlangen gleichzeitig Geld. Zu den ursprünglichen Rechnungen kommen möglicherweise Mahnkosten, Zinsen und Inkassokosten hinzu.
Sie verlieren zunehmend den Überblick darüber, wem Sie überhaupt noch Geld schulden.
4. Ihr Konto oder Ihr Gehalt wird gepfändet.
Wenn Gläubiger bereits eine Kontopfändung oder Lohnpfändung veranlasst haben, ist Ihre finanzielle Situation besonders angespannt.
Spätestens jetzt sollten Sie prüfen lassen, welche Möglichkeiten zum Schutz Ihres Einkommens bestehen und ob eine Privatinsolvenz sinnvoll ist.
5. Sie können Ihre Schulden auch langfristig nicht zurückzahlen.
Selbst wenn Sie monatlich kleinere Beträge zahlen, ist nicht absehbar, wann Sie schuldenfrei sein werden.
Wenn Ihre Rückzahlungen kaum ausreichen, um Zinsen und Kosten zu decken, kann eine Privatinsolvenz eine sinnvolle Alternative zu jahrelangen Ratenzahlungen sein.
6. Ihre finanzielle Situation wird sich voraussichtlich nicht verbessern.
Sie haben beispielsweise durch eine Trennung, Krankheit, Arbeitslosigkeit oder dauerhaft hohe Lebenshaltungskosten Schulden aufgebaut.
Wenn keine realistische Aussicht besteht, Ihre Schulden in absehbarer Zeit vollständig zurückzuzahlen, sollten Sie über eine dauerhafte Lösung nachdenken.
Wichtig: Sie müssen nicht warten, bis Ihr Konto gepfändet wird oder der Gerichtsvollzieher vor der Tür steht. Je früher Sie sich beraten lassen, desto mehr Möglichkeiten können noch bestehen.
Wie lange dauert eine Privatinsolvenz?
Die Abtretungsfrist bis zur möglichen Restschuldbefreiung beträgt im Regelfall drei Jahre ab Eröffnung des Insolvenzverfahrens. Über die Erteilung entscheidet das Gericht.
Anschließend können Sie die sogenannte Restschuldbefreiung erhalten. Das bedeutet, dass Sie von den meisten noch offenen alten Schulden befreit werden, auch wenn Sie diese nicht vollständig zurückzahlen konnten.
Voraussetzung ist insbesondere, dass Sie die gesetzlichen Pflichten während des Verfahrens erfüllen. Außerdem gibt es bestimmte Schulden, die nicht von der Restschuldbefreiung erfasst werden, beispielsweise Geldstrafen und bestimmte Forderungen aus vorsätzlich begangenen unerlaubten Handlungen.
Die Zeit für die Vorbereitung und den vorgeschriebenen außergerichtlichen Einigungsversuch kommt zu den drei Jahren noch hinzu. In bestimmten Wiederholungsfällen gelten längere Fristen.
Kann ich auch Privatinsolvenz anmelden, wenn ich arbeite?
Ja. Sie können auch dann Privatinsolvenz anmelden, wenn Sie einen festen Arbeitsplatz haben und regelmäßig Gehalt erhalten.
Auch wenn Sie arbeitslos sind, Bürgergeld beziehen oder derzeit kein Einkommen haben, kann ein Insolvenzverfahren möglich sein. Eine feste Mindestzahlung an die Gläubiger ist für die Restschuldbefreiung grundsätzlich nicht erforderlich.
Muss ich meine Gläubiger vor der Privatinsolvenz kontaktieren?
Bevor Sie als Verbraucher Privatinsolvenz beantragen können, muss grundsätzlich versucht werden, mit Ihren Gläubigern eine außergerichtliche Einigung zu erzielen.
Dabei wird geprüft, ob sich Ihre Schulden beispielsweise durch einen Vergleich oder einen realistischen Zahlungsplan regeln lassen.
Dieser Einigungsversuch muss von einer geeigneten Person oder Stelle begleitet werden. Hierzu gehören insbesondere entsprechend qualifizierte Rechtsanwälte und anerkannte Schuldnerberatungsstellen.
Die für den Insolvenzantrag erforderliche Bescheinigung nach § 305 InsO setzt persönliche Beratung und eine eingehende Prüfung Ihrer Einkommens- und Vermögensverhältnisse voraus.
Scheitert die Einigung, kann anschließend das gerichtliche Verbraucherinsolvenzverfahren vorbereitet und beantragt werden.
Wir unterstützen Sie bereits vor der Antragstellung. Wir prüfen Ihre wirtschaftliche Situation, helfen bei der Zusammenstellung der Forderungen und übernehmen die rechtlichen Schritte zur Vorbereitung des Insolvenzverfahrens.
Sollte ich mit der Privatinsolvenz noch warten?
Viele Betroffene versuchen möglichst lange, ihre Schulden selbst zurückzuzahlen. Das ist verständlich. Allerdings kann sich die finanzielle Situation dadurch weiter verschlechtern.
Wenn Sie schon seit Monaten kaum noch Ihre Raten bezahlen können, neue Schulden aufnehmen oder ständig Mahnungen erhalten, sollten Sie die Entscheidung nicht unnötig hinauszögern.
Denn: Die dreijährige Frist bis zur Restschuldbefreiung beginnt grundsätzlich erst mit der Eröffnung des Insolvenzverfahrens – nicht bereits mit Ihrem ersten Beratungsgespräch.
Das bedeutet nicht, dass Sie sofort einen Insolvenzantrag stellen müssen. Eine frühzeitige Beratung hilft Ihnen vielmehr dabei, rechtzeitig die richtige Entscheidung zu treffen.
Wie finde ich heraus, ob eine Privatinsolvenz für mich sinnvoll ist?
Ob Sie Privatinsolvenz anmelden sollten, hängt von mehreren Faktoren ab: Ihrer gesamten Schuldenhöhe, Ihrem Einkommen, Ihren monatlichen Ausgaben, Ihrem Vermögen und den Möglichkeiten einer Einigung mit Ihren Gläubigern.
Oft lässt sich bereits in einem ersten Beratungsgespräch einschätzen, welcher Weg für Sie infrage kommt.
Wir schauen uns Ihre persönliche Situation an und klären mit Ihnen, ob ein außergerichtlicher Vergleich möglich ist oder ob die Privatinsolvenz die bessere langfristige Lösung darstellt.
Fazit: Privatinsolvenz kann ein sinnvoller Neuanfang sein
Eine Privatinsolvenz ist vor allem dann sinnvoll, wenn Ihre Schulden dauerhaft nicht mehr bezahlbar sind und eine realistische Möglichkeit zur Rückzahlung fehlt.
Sie müssen dafür weder eine bestimmte Schuldenhöhe erreicht haben noch bereits von einer Pfändung betroffen sein.
Entscheidend ist, dass Sie frühzeitig handeln und Ihre Möglichkeiten prüfen lassen.
Denn je früher Sie Klarheit über Ihre finanzielle Situation haben, desto früher können Sie den Weg aus den Schulden beginnen.
Sie wissen nicht, ob Sie Privatinsolvenz anmelden sollten? Wir helfen Ihnen.
Wenn Ihnen Ihre Schulden über den Kopf wachsen, müssen Sie die nächsten Schritte nicht allein planen.
Wir unterstützen Sie dabei, Ihre finanzielle Situation zu beurteilen, mögliche Alternativen zur Insolvenz zu prüfen und – falls erforderlich – Ihre Privatinsolvenz vorzubereiten.
Ihr Vorteil: Wir bieten flexible und kurzfristige Beratungstermine an. So können Sie Ihre Fragen zeitnah mit einem Rechtsanwalt besprechen und erfahren, welche Lösung für Sie sinnvoll ist.
Kontaktieren Sie uns jetzt und vereinbaren Sie einen Beratungstermin.
Ihr Ansprechpartner: Thomas Lauterfeld
Rechtsanwalt und Geschäftsführer der LKM GmbH Rechtsanwälte & Steuerberater
25 Jahre Berufserfahrung im Insolvenzrecht.
Wir beraten Sie ortsunabhängig per Telefon oder Video-Call. Auch ein persönlicher Termin vor Ort ist möglich.
Umfang und Kosten der Beratung klären wir vor Ihrer Beauftragung.